Инвестиции
«Это всё обман и пирамида»
Почему Владимир три месяца откладывал встречу, а через полтора года у него было 550 000 ₽ капитала.
Чтение — 3 минуты.
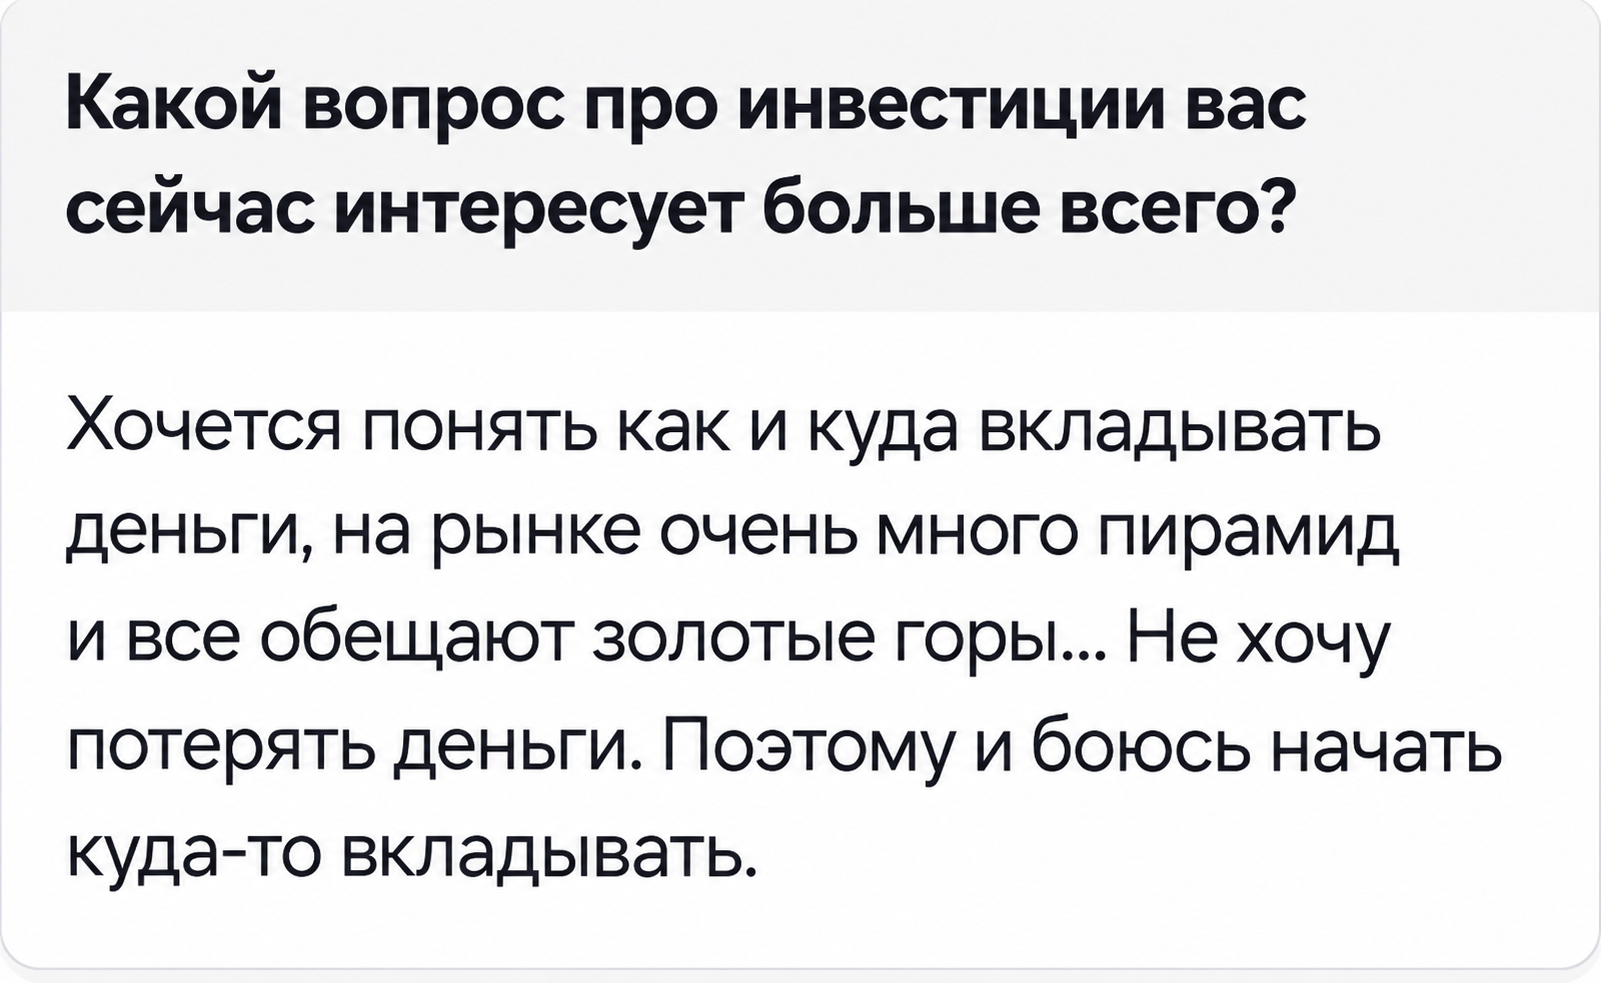
Раз в месяц я сажусь и читаю ваши анкеты, которые вы заполняете на мои бесплатные эфиры. Там есть вопрос: что вас сейчас больше всего волнует в инвестициях. Читаю не ради статистики — хочу понимать, с чем человек приходит.
Полтора года назад я остановился на одной анкете.
А в конце статьи дам три вопроса, по которым стоит проверять любую платную финансовую консультацию — до того, как за неё заплатить. И сразу отвечу на них за себя.
Прочитал и вспомнил себя.
В 2012 году я потерял почти 3 миллиона рублей. Компания выглядела безупречно: красивый сайт, гарантированная доходность, отзывы довольных клиентов. Я был уверен, что умею отличать правду от развода.
Не умел.
Поэтому, когда человек пишет «боюсь, что меня обманут», я не считаю это капризом. Это нормальная реакция взрослого человека, который однажды уже обжёгся — сам или на чужом примере.
Автора той анкеты зовут Владимир Баранов, предприниматель, занимается перевозками.
Прочитал и вспомнил себя.
В 2012 году я потерял почти 3 миллиона рублей. Компания выглядела безупречно: красивый сайт, гарантированная доходность, отзывы довольных клиентов. Я был уверен, что умею отличать правду от развода.
Не умел.
Поэтому, когда человек пишет «боюсь, что меня обманут», я не считаю это капризом. Это нормальная реакция взрослого человека, который однажды уже обжёгся — сам или на чужом примере.
Автора той анкеты зовут Владимир Баранов, предприниматель, занимается перевозками.
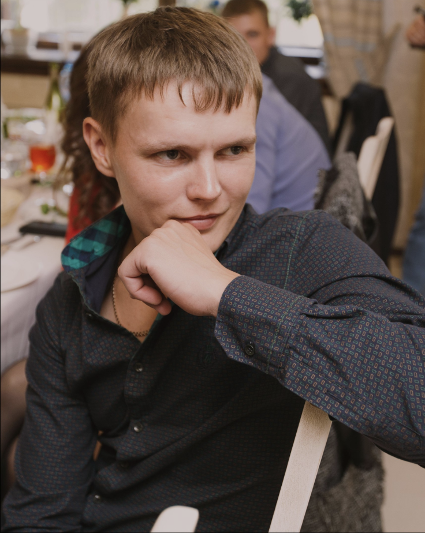
На момент первой встречи с финансовым экспертом моей команды:
Его доход в месяц был – 80 000 ₽
Капитал был – 0 ₽
Его доход в месяц был – 80 000 ₽
Капитал был – 0 ₽
Сначала он не оплатил разбор
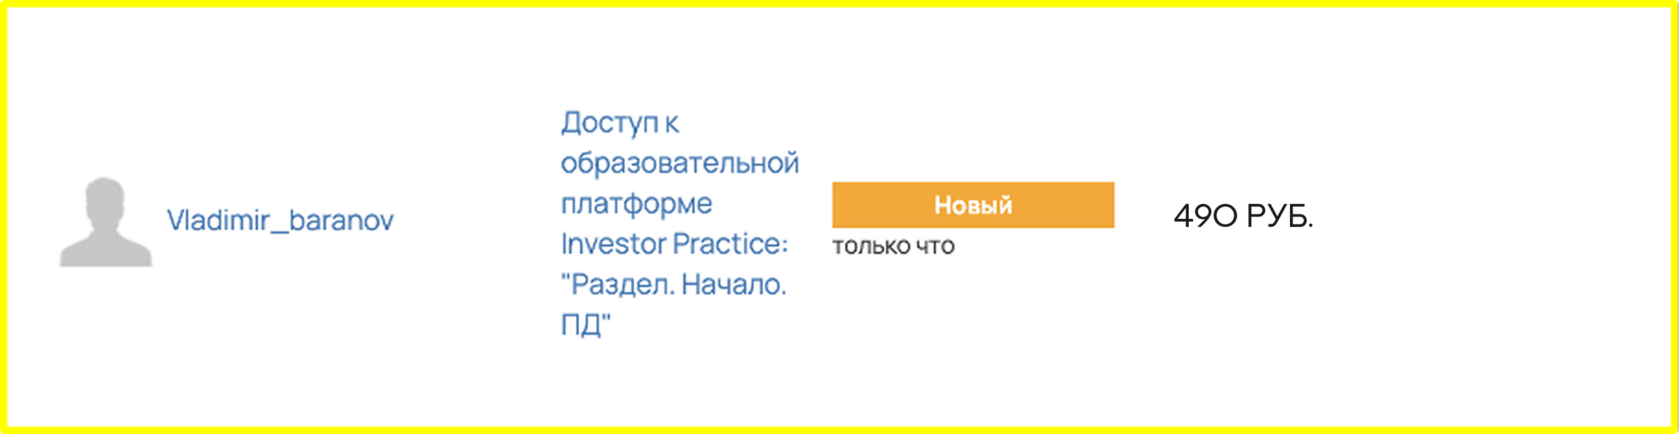
Заполнил анкету, прошёл эфиры и оставил заказ на разбор. Но не оплатил…
Три месяца читал мой канал, смотрел других экспертов, сравнивал. Только после этого оформил заказ, оплатил и пришёл на встречу.
Уже на разборе он объяснил, почему не оплатил в первый раз:
«Боялся потерять деньги. Хотел сначала посмотреть и сравнить».
«Боялся потерять деньги. Хотел сначала посмотреть и сравнить».
Разбор проводил один из финансовых экспертов моей команды. Обычный часовой разговор один на один. Вот что из него вышло:
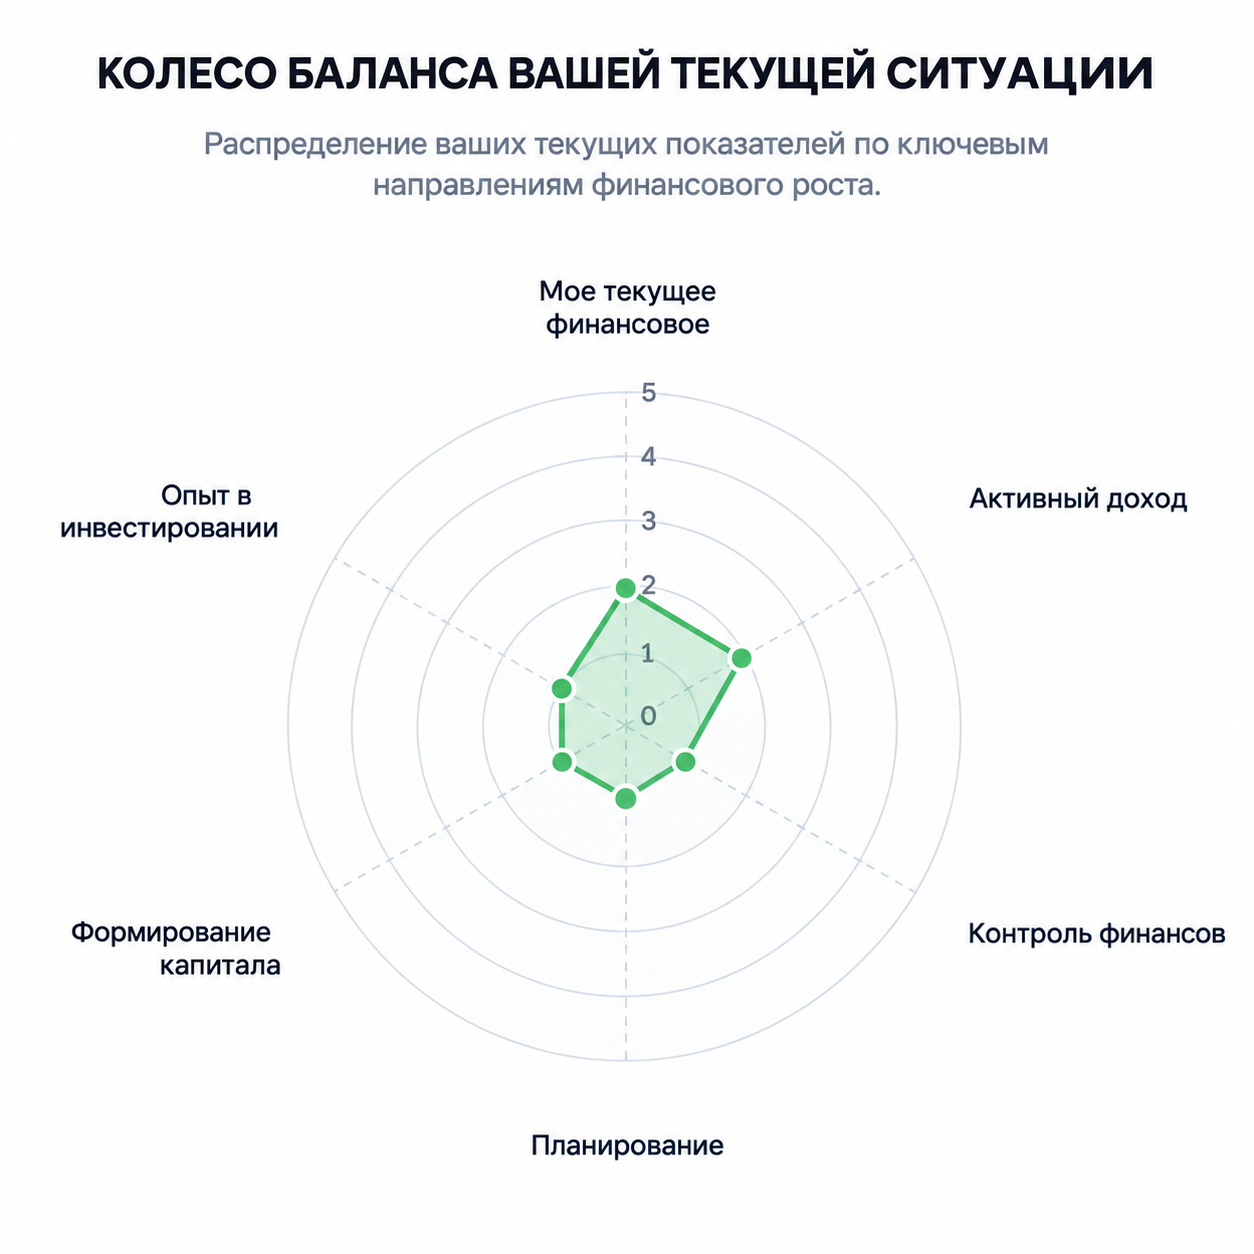
1) Владимир впервые увидел свои деньги целиком
Доходы, обязательные расходы, обязательства, накопления и сумму, которая остаётся на самом деле. До этого было «зарабатываю около 80к, что-то вроде остаётся, сколько не знаю».
2) Нашёл, куда деньги уходили незаметно
Конкретные точки, которые можно было поменять уже в том же месяце.
3) Получил свою цифру для капитала
Не «откладывайте 20% от зарплаты», а сумму под его ситуацию – ту, которую реально может направлять каждый месяц. Он был уверен, что сначала надо больше зарабатывать. Оказалось, направлять в капитал он мог уже тогда.
4) Увидел цель в цифрах и сроках
Какой пассивный доход ему нужен, какой для этого требуется капитал, за какой срок можно выйти при его доходе и что делать в ближайшие полгода.
Владимир ушёл со встречи не с вдохновением, а с системой: понятные цифры и порядок действий.
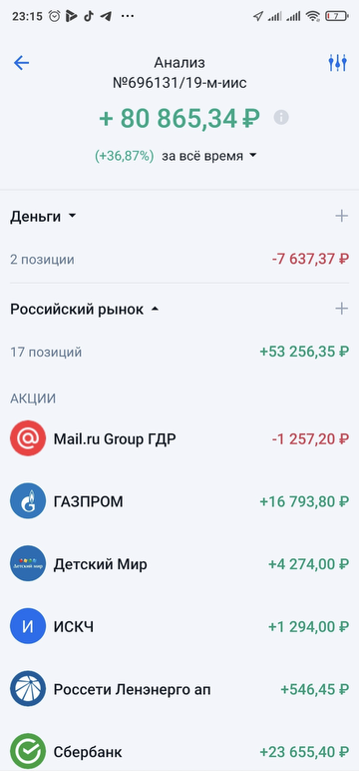
Дальше он просто начал по ней работать — завёл учёт расходов, начал регулярно откладывать, возвращать вычет по ИИС и реинвестировать его.
Доходы, обязательные расходы, обязательства, накопления и сумму, которая остаётся на самом деле. До этого было «зарабатываю около 80к, что-то вроде остаётся, сколько не знаю».
2) Нашёл, куда деньги уходили незаметно
Конкретные точки, которые можно было поменять уже в том же месяце.
3) Получил свою цифру для капитала
Не «откладывайте 20% от зарплаты», а сумму под его ситуацию – ту, которую реально может направлять каждый месяц. Он был уверен, что сначала надо больше зарабатывать. Оказалось, направлять в капитал он мог уже тогда.
4) Увидел цель в цифрах и сроках
Какой пассивный доход ему нужен, какой для этого требуется капитал, за какой срок можно выйти при его доходе и что делать в ближайшие полгода.
Владимир ушёл со встречи не с вдохновением, а с системой: понятные цифры и порядок действий.
Дальше он просто начал по ней работать — завёл учёт расходов, начал регулярно откладывать, возвращать вычет по ИИС и реинвестировать его.
Через полтора года:
Доход в месяц – 110 000 ₽ удалось повысить за счет рекомендаций на разборе
Капитал вырос до 550 000 ₽
Это результат его собственных действий. Разбор не создаёт капитал за человека.
Капитал вырос до 550 000 ₽
Это результат его собственных действий. Разбор не создаёт капитал за человека.
Ваши цифры будут другими: другой доход, другие расходы, другой срок до цели. Владимир унёс с разбора не универсальный совет, а расчёт под свою ситуацию.
Владимир проверял меня три месяца, и я не считаю это недостатком. Плохо не то, что человек сомневается. Плохо, когда сомнение превращается в бездействие на годы.
Поэтому первый шаг у нас максимально простой: вы ничего не изучаете, ничего не покупаете и никуда не вкладываете. Вы садитесь на час с экспертом и раскладываете свои текущие доходы и расходы – сколько вы можете откладывать, на какой пассивный доход способны выйти и за какой срок.
Это ровно то, что сделал Владимир.
Это ровно то, что сделал Владимир.
Кто такие финансовые эксперты моей команды?
Разбор провожу не лично я — его проводят эксперты, которых я готовлю сам.
Путь до первой живой встречи с вами такой:
На счету экспертов школы уже больше 300 разборов. Значительная часть этих людей потом попала в кейсы школы — с цифрами и отзывами.
Путь до первой живой встречи с вами такой:
- минимум год человек инвестирует по моей стратегии. Я смотрю его портфель в том числе в кризисы: как он себя ведёт, что делает, когда рынок падает
- сдаёт трехступенчатый экзамен
- проводит разборы под контролем старшего наставника
- и только после этого допускается к живым встречам
На счету экспертов школы уже больше 300 разборов. Значительная часть этих людей потом попала в кейсы школы — с цифрами и отзывами.
Сколько это стоит
В 2026 году час работы сильного частного финансового консультанта стоит от 3 500 ₽.
Первый разбор у нас: 2 500 ₽ → 490 ₽
Первый разбор у нас: 2 500 ₽ → 490 ₽
После оплаты специалист школы, свяжется с вами, чтобы согласовать удобное время.
Почему 490 ₽.
Моя цель не заработать на этой сумме.
Моя цель, чтобы час прошёл с пользой и человек начал инвестировать по моей стратегии.
Почему 490 ₽.
Моя цель не заработать на этой сумме.
Моя цель, чтобы час прошёл с пользой и человек начал инвестировать по моей стратегии.
Тот, кто заплатил, готовится, приходит со своими цифрами и применяет то, что получил. Разница в результате огромная.
У вас есть три варианта
Первый – изучать меня дальше. Читать канал, смотреть эфиры, наблюдать. Прийти через полгода или год. Владимиру на это хватило трёх месяцев. Только за это время вы, скорее всего, ничего не отложите, а если и отложите, без системы эти деньги ничего вам не принесут.
Второй – разбираться самому. Выглядит это обычно так: человек пробует разные стратегии, слушает разных людей, где-то теряет, где-то возвращает и через два года стоит примерно там же, откуда начал.
Третий – взять 60 минутный финансовый разбор.
Разобрать свои цифры с экспертом, получить систему и начать по ней работать. Ровно то, что сделал Владимир.
Второй – разбираться самому. Выглядит это обычно так: человек пробует разные стратегии, слушает разных людей, где-то теряет, где-то возвращает и через два года стоит примерно там же, откуда начал.
Третий – взять 60 минутный финансовый разбор.
Разобрать свои цифры с экспертом, получить систему и начать по ней работать. Ровно то, что сделал Владимир.
Три вопроса, которые я обещал
По ним стоит проверять любую платную финансовую консультацию — мою или чужую. Отвечаю сразу за свою.
1. Что конкретно я получу после встречи?
Нормальный ответ — это описание результата, а не обещание «разберёмся с вашими финансами». У нас это четыре вещи: ваши цифры, найденные утечки, сумма, которую вы можете направлять в капитал, и порядок действий на ближайшие полгода. Как это выглядит на практике — вы прочитали выше на примере Владимира.
2. Кто со мной будет работать?
Встречу проводит эксперт моей команды: минимум год инвестирует по моей стратегии под моим наблюдением, трёхступенчатый экзамен, разборы под контролем наставника. Больше 300 проведённых разборов у команды.
3. Что входит в стоимость и что мне могут предложить на встрече?
За 490 ₽ вы получаете час работы с экспертом, свои расчёты и порядок действий. Если эксперт увидит, что вам подходит наше обучение, он о нём расскажет. Покупать его вы не обязаны — расчёты и план остаются у вас в любом случае.
1. Что конкретно я получу после встречи?
Нормальный ответ — это описание результата, а не обещание «разберёмся с вашими финансами». У нас это четыре вещи: ваши цифры, найденные утечки, сумма, которую вы можете направлять в капитал, и порядок действий на ближайшие полгода. Как это выглядит на практике — вы прочитали выше на примере Владимира.
2. Кто со мной будет работать?
Встречу проводит эксперт моей команды: минимум год инвестирует по моей стратегии под моим наблюдением, трёхступенчатый экзамен, разборы под контролем наставника. Больше 300 проведённых разборов у команды.
3. Что входит в стоимость и что мне могут предложить на встрече?
За 490 ₽ вы получаете час работы с экспертом, свои расчёты и порядок действий. Если эксперт увидит, что вам подходит наше обучение, он о нём расскажет. Покупать его вы не обязаны — расчёты и план остаются у вас в любом случае.
Иногда думаешь, что решение можно отложить на пару месяцев, а оглядываешься, и понимаешь что уже прошло два года. Доход и капитал при этом остается на том же уровне. Меняется только ваш возраст и срок, за который успеете дойти до цели.
Час – это немного. Но именно с него всё и начинается.